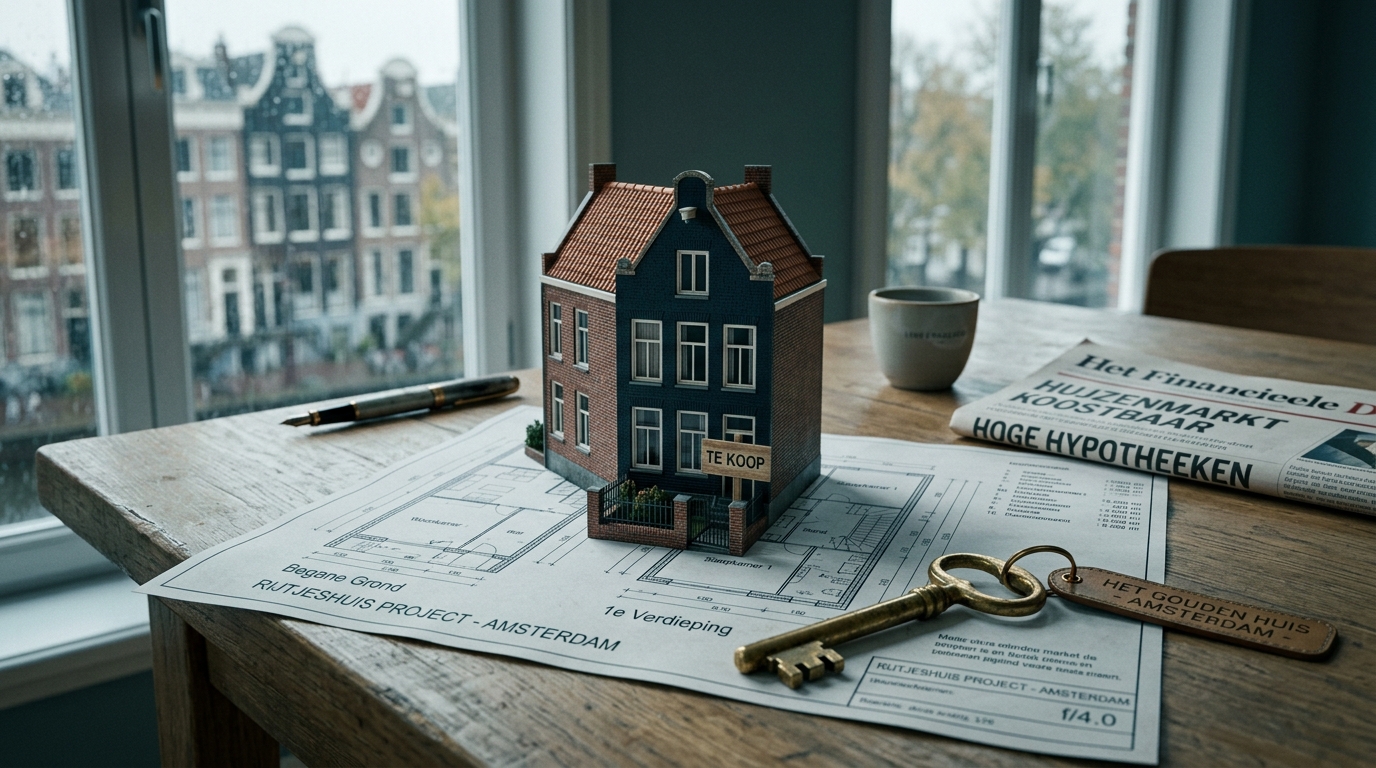
Каждый экспат рано или поздно подходит к этой черте. Вы платите €2200 за аренду квартиры с картонными стенами, смотрите на график инфляции и понимаете: пора покупать. И здесь вы сталкиваетесь с голландским рынком недвижимости — уникальным, беспощадным и гениально структурированным.
В Нидерландах нет привычного нам «накопить 30% на первый взнос и спокойно выбрать квартиру». Это рынок продавца, где дома продаются за две недели путем слепых аукционов. Но есть и хорошая новость: деньги на покупку вам, скорее всего, дадут в полном объеме.
Нидерланды — одна из последних стран мира, где можно получить ипотеку на 100% стоимости жилья (Loan-to-Value). Ваш первоначальный взнос может равняться нулю.
1. Как банк считает ваши деньги
Ключевое слово для вас — Hypotheek (ипотека). Если у вас есть бессрочный рабочий контракт (vast contract), банки готовы залить вас деньгами. Даже если контракт временный, ваш работодатель может подписать intentieverklaring (декларацию о намерениях), и банк отнесется к вам как к надежному заемщику.
Максимальная сумма кредита жестко привязана к вашему годовому доходу (брутто). В среднем это коэффициент 4.5–5. То есть при зарплате €80 000 в год вам одобрят около €380 000. Если вы покупаете в паре, доходы плюсуются (со сложной формулой, но сумма значительно возрастает).
А что с 30% рулингом? Большинство голландских банков (ABN AMRO, ING, Rabobank) учитывают рулинг при расчете вашей платежеспособности. Это значит, что экспат с рулингом может получить на €30 000–€50 000 больше, чем голландец с такой же брутто-зарплатой.
2. Иллюзия цены: что такое Overbieden
Вы заходите на Funda.nl (главный монополист недвижимости), видите красивый дом с садом (rijtjeshuis) за €450 000 и думаете: «Беру!». Забудьте. Цена на Funda — это не цена продажи, это приманка для аукциона.
В Нидерландах торги идут вверх. Процесс называется overbieden (перебивание ставок). Вы приходите на просмотр вместе с двадцатью другими парами. После этого у вас есть пара дней, чтобы подать свое предложение онлайн до дедлайна (например, в пятницу до 12:00).
- Торги слепые. Вы не знаете, сколько предлагают другие.
- В перегретых районах (Амстердам, Харлем, Утрехт) дома уходят на 10–20% выше стартовой цены. Дом за €450k может легко уйти за €520k.
Здесь кроется главная ловушка: банк дает вам 100% от оценочной стоимости жилья (taxatiewaarde), а не от вашей безумной ставки. Если оценщик скажет, что дом стоит €470k, а вы предложили €520k, разницу в €50 000 вам придется достать из своего кармана наличными. Поэтому «без первого взноса» работает только если вы не переплачиваете кардинально.
3. Мафия в хорошем смысле: Aankoopmakelaar
Пытаться купить дом в Randstad без своего агента (aankoopmakelaar) — это как идти с ножом на перестрелку. Да, его услуги обойдутся вам в €3500–€6000. Но он окупит каждый цент.
Маклеры формируют закрытый клуб. Ваш агент знает маклера продавца, они вместе пьют кофе. Ваш агент может узнать «настроение» продавца, подсказать точную сумму для победы в аукционе и, что самое важное, организовать просмотр дома до того, как он появится на Funda (офмаркет). Без агента вашу ставку могут просто не воспринять всерьез, так как продавец хочет гарантий, что у вас не сорвется ипотека.
4. Erfpacht: проклятие Амстердама
Если вы покупаете квартиру в Амстердаме, внимательно ищите в объявлении слово Erfpacht (право аренды земли).
Исторически земля в столице принадлежит муниципалитету. Вы покупаете только кирпичи, а за землю платите ежегодную аренду (canon), которая может составлять от пары сотен до тысяч евро в год. Хуже того, контракт erfpacht пересматривается раз в 50 лет, и цена может взлететь в 20 раз.
Обязательно проверяйте, выкуплена ли земля (eeuwigdurend afgekocht). Если нет — это повод для жесткого торга.
5. Nationale Hypotheek Garantie (NHG)
Уникальная нидерландская фишка: гарантия по ипотеке (Nationale Hypotheek Garantie). Её можно взять, если весь кредит не больше предела (NHG-grens). Платите один раз — 0,4% от суммы кредита.1, 2
| Год | Предел кредита | С энергосбережением | Взнос |
|---|---|---|---|
| 2026 | €470 000 | €498 200 | 0,4% |
| С 1 января 2027 | €500 000 | €530 000 | 0,4% |
Зачем она нужна? Если вы потеряете работу, заболеете или разведетесь, не сможете платить ипотеку и после продажи дома останется долг, NHG может покрыть его перед банком. Поэтому банки обычно дают с NHG ставку ниже — насколько, зависит от банка: сравните предложения с гарантией и без.
6. Налог на покупку и льгота для молодых (startersvrijstelling)
При покупке жилья платят налог на передачу (overdrachtsbelasting). В 2026 году за дом, в котором вы будете жить сами, — 2%, за жильё, где вы жить не будете, — 8%.3 Правительство предлагает с 2027 года снизить 8% до 7%, но это пока не закон.4
Если вам от 18 до 35 лет (на момент покупки вам ещё нет 35), вы покупаете дом, чтобы жить в нём, и пользуетесь льготой впервые, налог — 0%. В 2026 году стоимость дома при этом не должна быть выше €555 000. Льгота даётся один раз в жизни.3, 4
Резюме: стоит ли ввязываться?
Несмотря на стресс аукционов, налоги на покупку (2% overdrachtsbelasting) и услуги нотариусов (готовьте около €10 000–€15 000 наличными на все расходы по сделке), ответ однозначен: да.
В Нидерландах колоссальный дефицит жилья (около 400 000 домов). Спрос превышает предложение, и исторически недвижимость здесь растет в цене быстрее инфляции. К тому же, часть процентов по ипотеке (hypotheekrenteaftrek) можно возвращать через налоговую каждый месяц. Вы платите себе в карман, а не лендлорду.
Источники к разделам о NHG и налоге
- NHG — Voorwaarden en normen (2026)открыто 8.11.2026
- NHG — NHG-grens in 2027 naar 500.000 euro13.10.2026 · открыто 8.11.2026
- Belastingdienst — Het tarief van de overdrachtsbelasting и Startersvrijstellingоткрыто 8.11.2026
- Rijksoverheid — Vrijstelling overdrachtsbelastingоткрыто 8.11.2026